換気機能付きエアコンを1台入れるだけでも、飲食店にとっては数十万円単位の出費です。客席の個室化やパネル設置まで含めると、感染症対策のための投資はすぐに100万円を超えます。この負担の4分の3を三重県が補助していたのが、地域企業再起支援事業費補助金です。
「みえの食関連サービス産業等新型コロナウイルス感染症対応」という副題が付いたこの制度は、2020年11月17日で受付を終了しています。今から申請することはできませんが、補助率3/4という手厚さと対象経費の考え方は、次に似た制度が出たときの参考になります。
三重県地域企業再起支援事業費補助金の要点まとめ
| 項目 | 内容 |
|---|---|
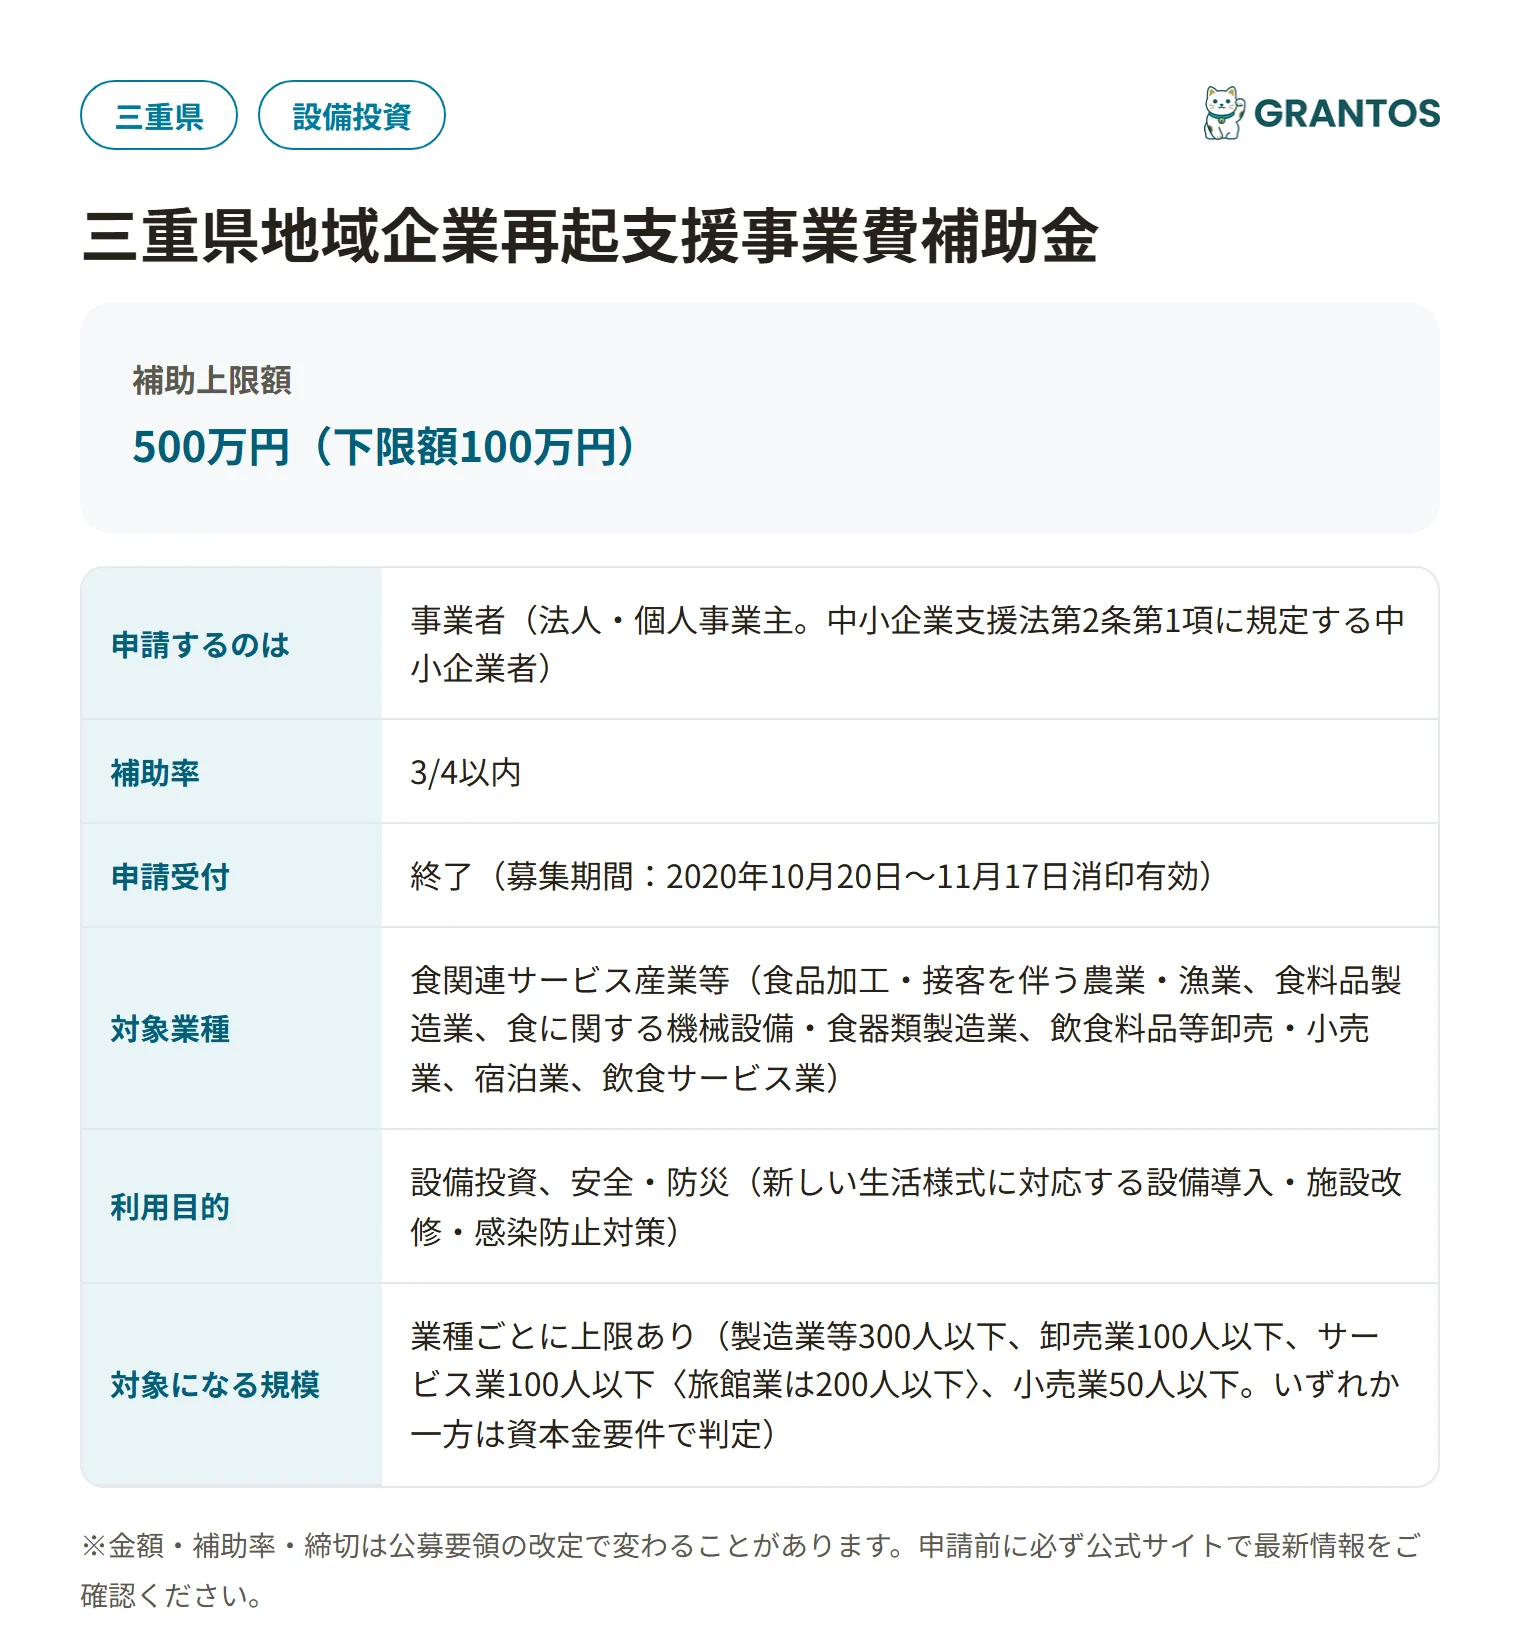
| 申請者 | 事業者(法人・個人事業主。中小企業支援法第2条第1項に規定する中小企業者) |
| 制度名 | 三重県地域企業再起支援事業費補助金(みえの食関連サービス産業等新型コロナウイルス感染症対応) |
| 対象業種 | 食関連サービス産業等(食品加工・接客を伴う農業・漁業、食料品製造業、食に関する機械設備・食器類製造業、飲食料品等卸売・小売業、宿泊業、飲食サービス業) |
| 利用目的 | 設備投資、安全・防災(新しい生活様式に対応する設備導入・施設改修・感染防止対策) |
| 対象地域 | 三重県内に事業所を有する事業者(本店所在地は県外でも可) |
| 従業員数 | 業種ごとに上限あり(製造業等300人以下、卸売業100人以下、サービス業100人以下〈旅館業は200人以下〉、小売業50人以下。いずれか一方は資本金要件で判定) |
| 補助上限額 | 500万円(下限額100万円) |
| 補助率 | 3/4以内 |
| 申請受付 | 終了(募集期間:2020年10月20日〜11月17日消印有効) |
| 公式サイト | 三重県「三重県地域企業再起支援事業費補助金」 |
対象は「食関連サービス産業」に絞られていた
この補助金は業種を幅広く対象にした一般的な制度ではありません。食関連サービス産業等という括りで対象が限定されていました。具体的には次のいずれかに該当する事業者です。
- 食品加工または接客等を伴う農業・林業
- 食品加工または接客等を伴う漁業
- 食料品製造業
- 食に関する機械設備等製造業
- 食器類・調理器具等製造業
- 飲食料品、食に関する機械器具、食器類等の卸売・小売業
- 宿泊業、飲食サービス業
業種名だけを見て「うちは製造業だから対象外」と判断するのは早計です。食品製造機械や食器類を作る製造業も対象に含まれていました。
補助率3/4、上限500万円・下限100万円の中身
補助対象経費に対して補助率3/4以内、補助限度額は下限100万円〜上限500万円でした。下限が設定されているため、対象経費が課税事業者の場合でおおむね134万円程度(税抜経費×3/4が下限100万円に届く水準)に届かないと申請の対象になりません。
対象になった経費区分は次の3つです。
- 機械装置等費: 換気機能付きエアコン、食品製造機械など事業遂行に必要な機械装置等の購入費
- 外注費: 客席の個室化・パネル設置工事など、自ら施工することが困難な業務の外注費
- 設備処分費: 機械装置等の設置スペースを確保するための既存設備の廃棄・処分費
チラシ作成やHP作成等の広告宣伝費、新商品の開発費は対象外と明記されていました。「新しい生活様式への対応」に直結する設備投資・工事に絞られており、マーケティング系の経費は対象になりません。
対象にならない経費の線引き
機械装置等費では、マスク・消毒液などの消耗品代、一般事務用ソフトウェア、自動車等車両(原動機付自転車・フォークリフト含む)、機械装置等の保守費用が明確に対象外とされていました。感染防止対策という名目でも、消耗品の購入は対象になりません。設備・工事のような「形として残る投資」が対象という考え方です。
外注費でも、住宅兼店舗の改装工事における住宅部分や、土地の付帯物(アスファルト・芝等)の張り替えは対象外でした。
よくある質問
令和2年度分の申請はもう出せませんか?
出せません。募集期間は2020年10月20日から11月17日消印有効で終了しています。新型コロナウイルス感染症対応の単年度事業だったため、同一名称での再募集は行われていません。同種の県内事業者向け補助金が出た場合は、三重県雇用経済部中小企業・サービス産業振興課のページで確認できます。
飲食料品と関係ない小売店でも対象になりましたか?
対象外でした。この制度は「食関連サービス産業等」に限定されており、飲食料品・食に関する機械器具・食器類等の卸売・小売業以外の一般的な小売業は対象になりません。
本社が三重県外にある企業でも申請できましたか?
できました。「三重県内に事業所を有する」ことが条件で、事業を継続・再起する事業所(店舗・工場等)が県内にあれば、登記上の本店所在地が県外でも対象になっていました。