会社を畳むだけなのに、補助金の対象になるのか。結論から言うと、なります。ただし「畳んで終わり」ではなく、新たな取り組みへの再チャレンジとセットであることが条件です。事業承継・M&A補助金15次公募の「廃業・再チャレンジ枠」は、既存事業の廃業費用を補助する珍しい枠です。なお15次公募の受付(〜令和8年7月24日)はすでに終了しています。
事業承継・M&A補助金15次公募 廃業・再チャレンジ枠の要点まとめ
| 項目 | 内容 |
|---|---|
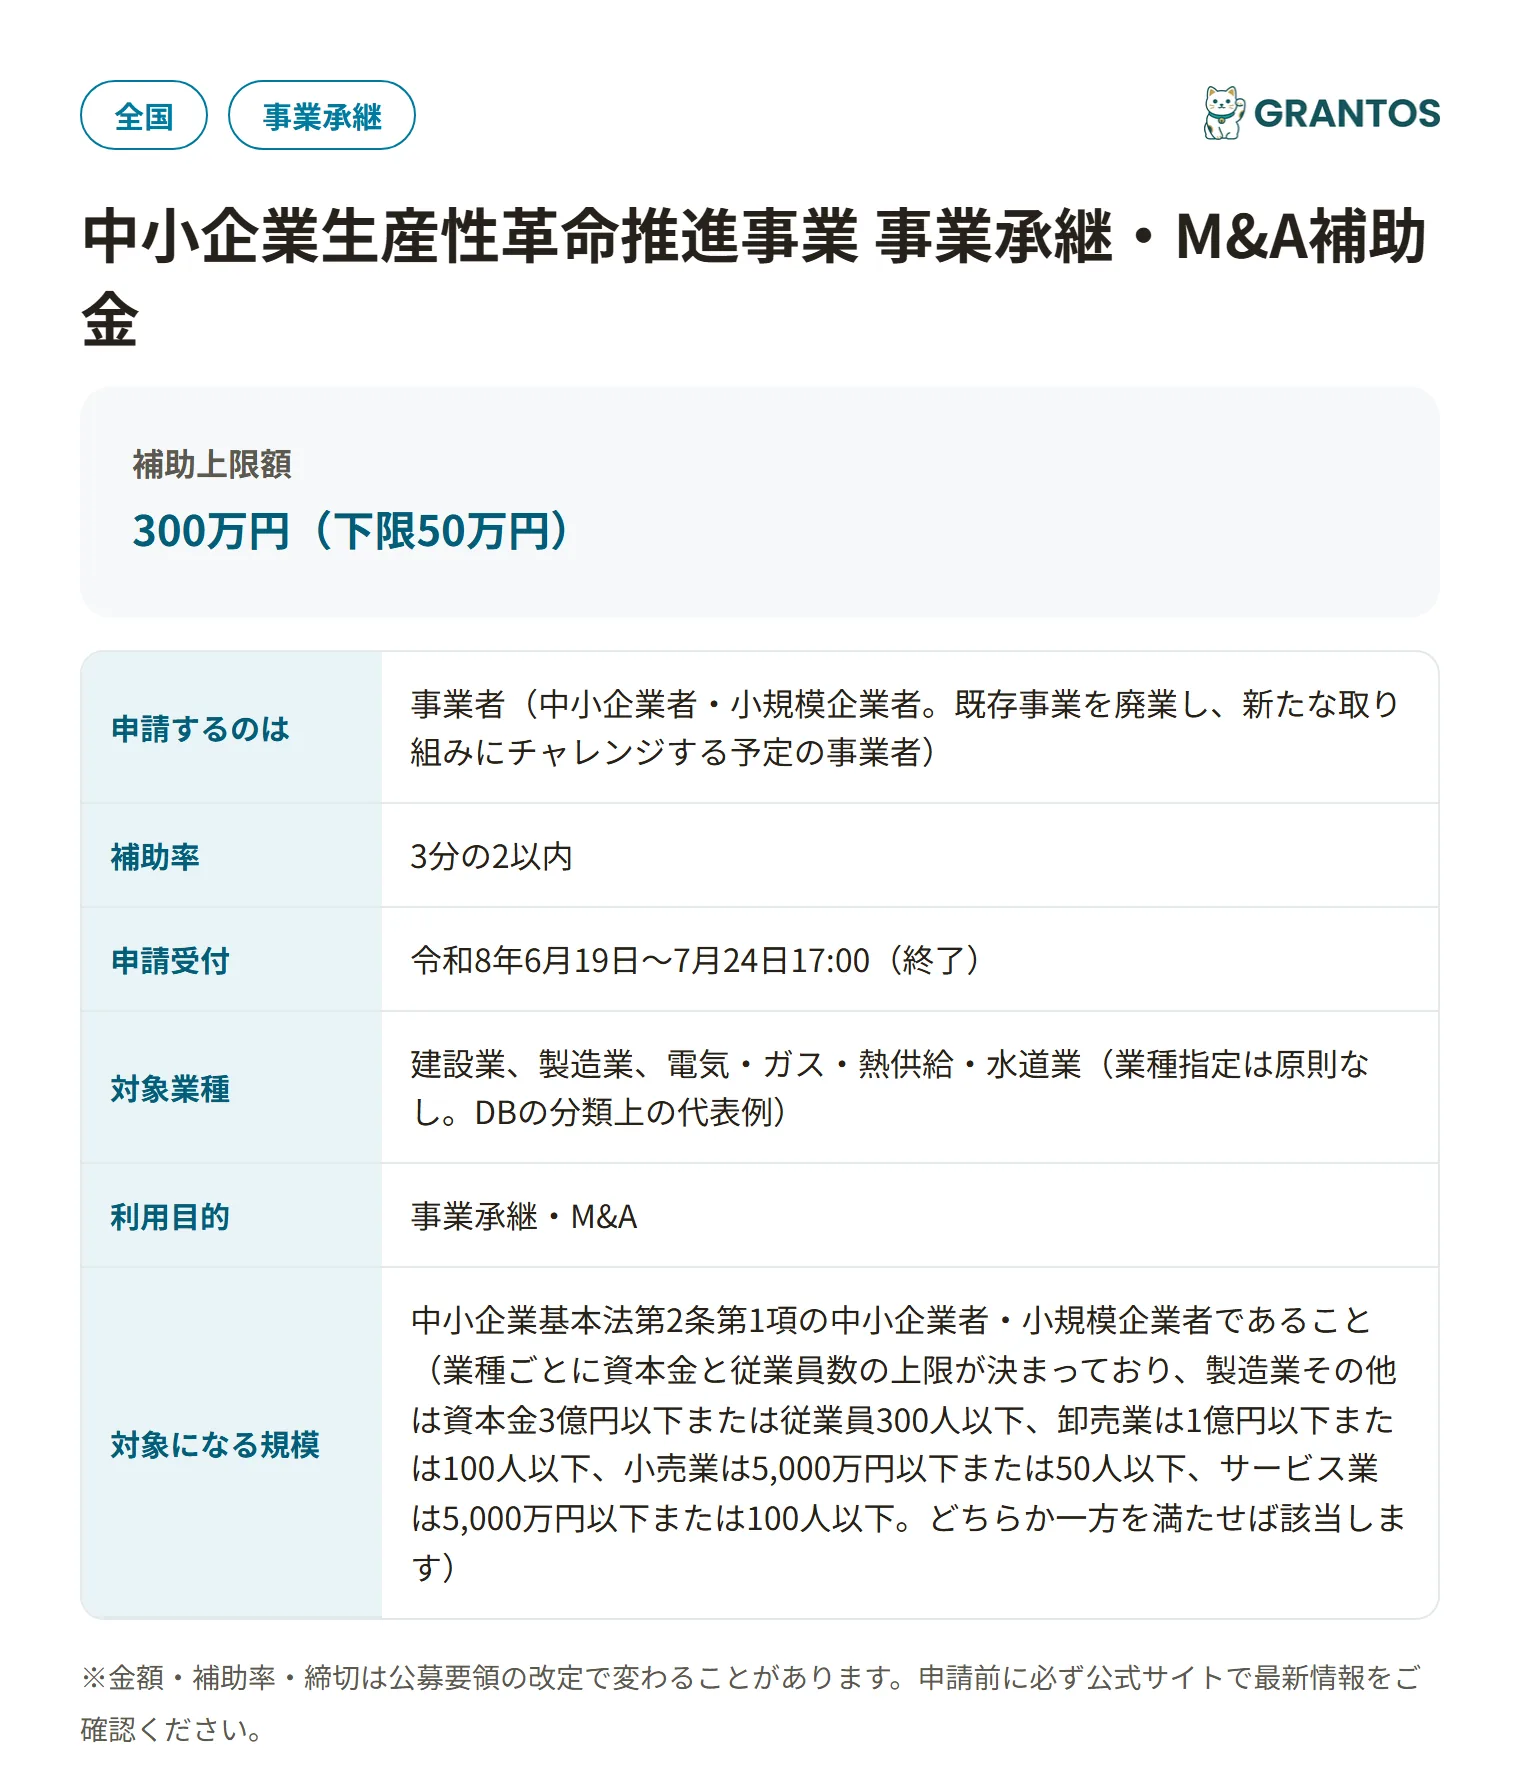
| 申請者 | 事業者(中小企業者・小規模企業者。既存事業を廃業し、新たな取り組みにチャレンジする予定の事業者) |
| 制度名 | 中小企業生産性革命推進事業 事業承継・M&A補助金(15次公募)廃業・再チャレンジ枠 |
| 対象業種 | 建設業、製造業、電気・ガス・熱供給・水道業(業種指定は原則なし。DBの分類上の代表例) |
| 利用目的 | 事業承継・M&A |
| 対象地域 | 全国 |
| 従業員数 | 中小企業基本法第2条第1項の中小企業者・小規模企業者であること(業種ごとに資本金と従業員数の上限が決まっており、製造業その他は資本金3億円以下または従業員300人以下、卸売業は1億円以下または100人以下、小売業は5,000万円以下または50人以下、サービス業は5,000万円以下または100人以下。どちらか一方を満たせば該当します) |
| 補助上限額 | 300万円(下限50万円) |
| 補助率 | 3分の2以内 |
| 申請受付 | 令和8年6月19日〜7月24日17:00(終了) |
| 公式サイト | 事業承継・M&A補助金事務局 |
対象になる廃業、ならない廃業
対象になるのは、既存の事業を廃業し、新たな取り組みにチャレンジする予定の中小企業・小規模事業者です。単に「事業をやめる」ことだけを目的にした廃業は想定されていません。
- 対象になる:不採算部門を廃業し、その資源を新規事業に振り向ける計画がある廃業費用
- 対象になる:他の枠(専門家活用枠等)と併用し、M&Aで一部事業を譲渡したうえで残りの事業を廃業する費用
- 対象にならない:新たな取り組みの計画がなく、単に事業を清算するだけのケース
「廃業=終わり」ではなく「廃業=再チャレンジへの通過点」という位置づけが、枠の名前にも表れています。
他の枠との併用ができる仕組み
この枠のもう一つの特徴は、専門家活用枠など他の枠と併用申請できる点です。M&Aで事業の一部を譲渡し、残った不採算部分を廃業する、といった複合的な事業承継の場面で、それぞれの費用を該当する枠で申請できます。
併用する場合、廃業費の補助率は事業費側の補助率が適用され、最大300万円以内で上乗せが可能とされています。単独枠として使うだけでなく、事業承継全体の設計のなかで組み合わせて使う枠という理解が実務的です。
補助率は3分の2、下限50万円という条件
補助率は3分の2以内で、上限300万円・下限50万円です。廃業費用が50万円に満たない小規模な廃業は、そもそも申請の対象になりません。 一定規模以上の整理・清算費用が見込まれる場合に活用を検討する枠です。
よくある質問
今から廃業・再チャレンジ枠に申請できますか?
できません。15次公募の受付(令和8年6月19日〜7月24日17:00)はすでに終了しています。 次回公募の情報は事業承継・M&A補助金事務局の公式サイトで確認してください。
新たな取り組みの計画がなくても申請できますか?
想定されていません。「既存事業を廃業し、新たな取り組みにチャレンジする予定」であることが前提です。単なる事業清算は対象外と考えられます。
専門家活用枠と同時に申請できますか?
できます。廃業・再チャレンジ枠は他の枠と併用申請が可能で、M&Aによる事業譲渡と廃業を組み合わせるケースなどで活用されます。