M&A成立後、自社だけで統合作業を進めるのが不安。外部の専門家を入れたいが、その費用は補助されるのか。結論から言うと、されます。ただし対象は「専門家の活用費用」に限られ、設備投資そのものとは別枠です。事業承継・M&A補助金15次公募の「PMI推進枠(PMI専門家活用類型)」は、M&A後の経営統合(PMI)を支援する専門家費用を補助します。なお15次公募の受付(〜令和8年7月24日)はすでに終了しています。
事業承継・M&A補助金15次公募 PMI推進枠(PMI専門家活用類型)の要点まとめ
| 項目 | 内容 |
|---|---|
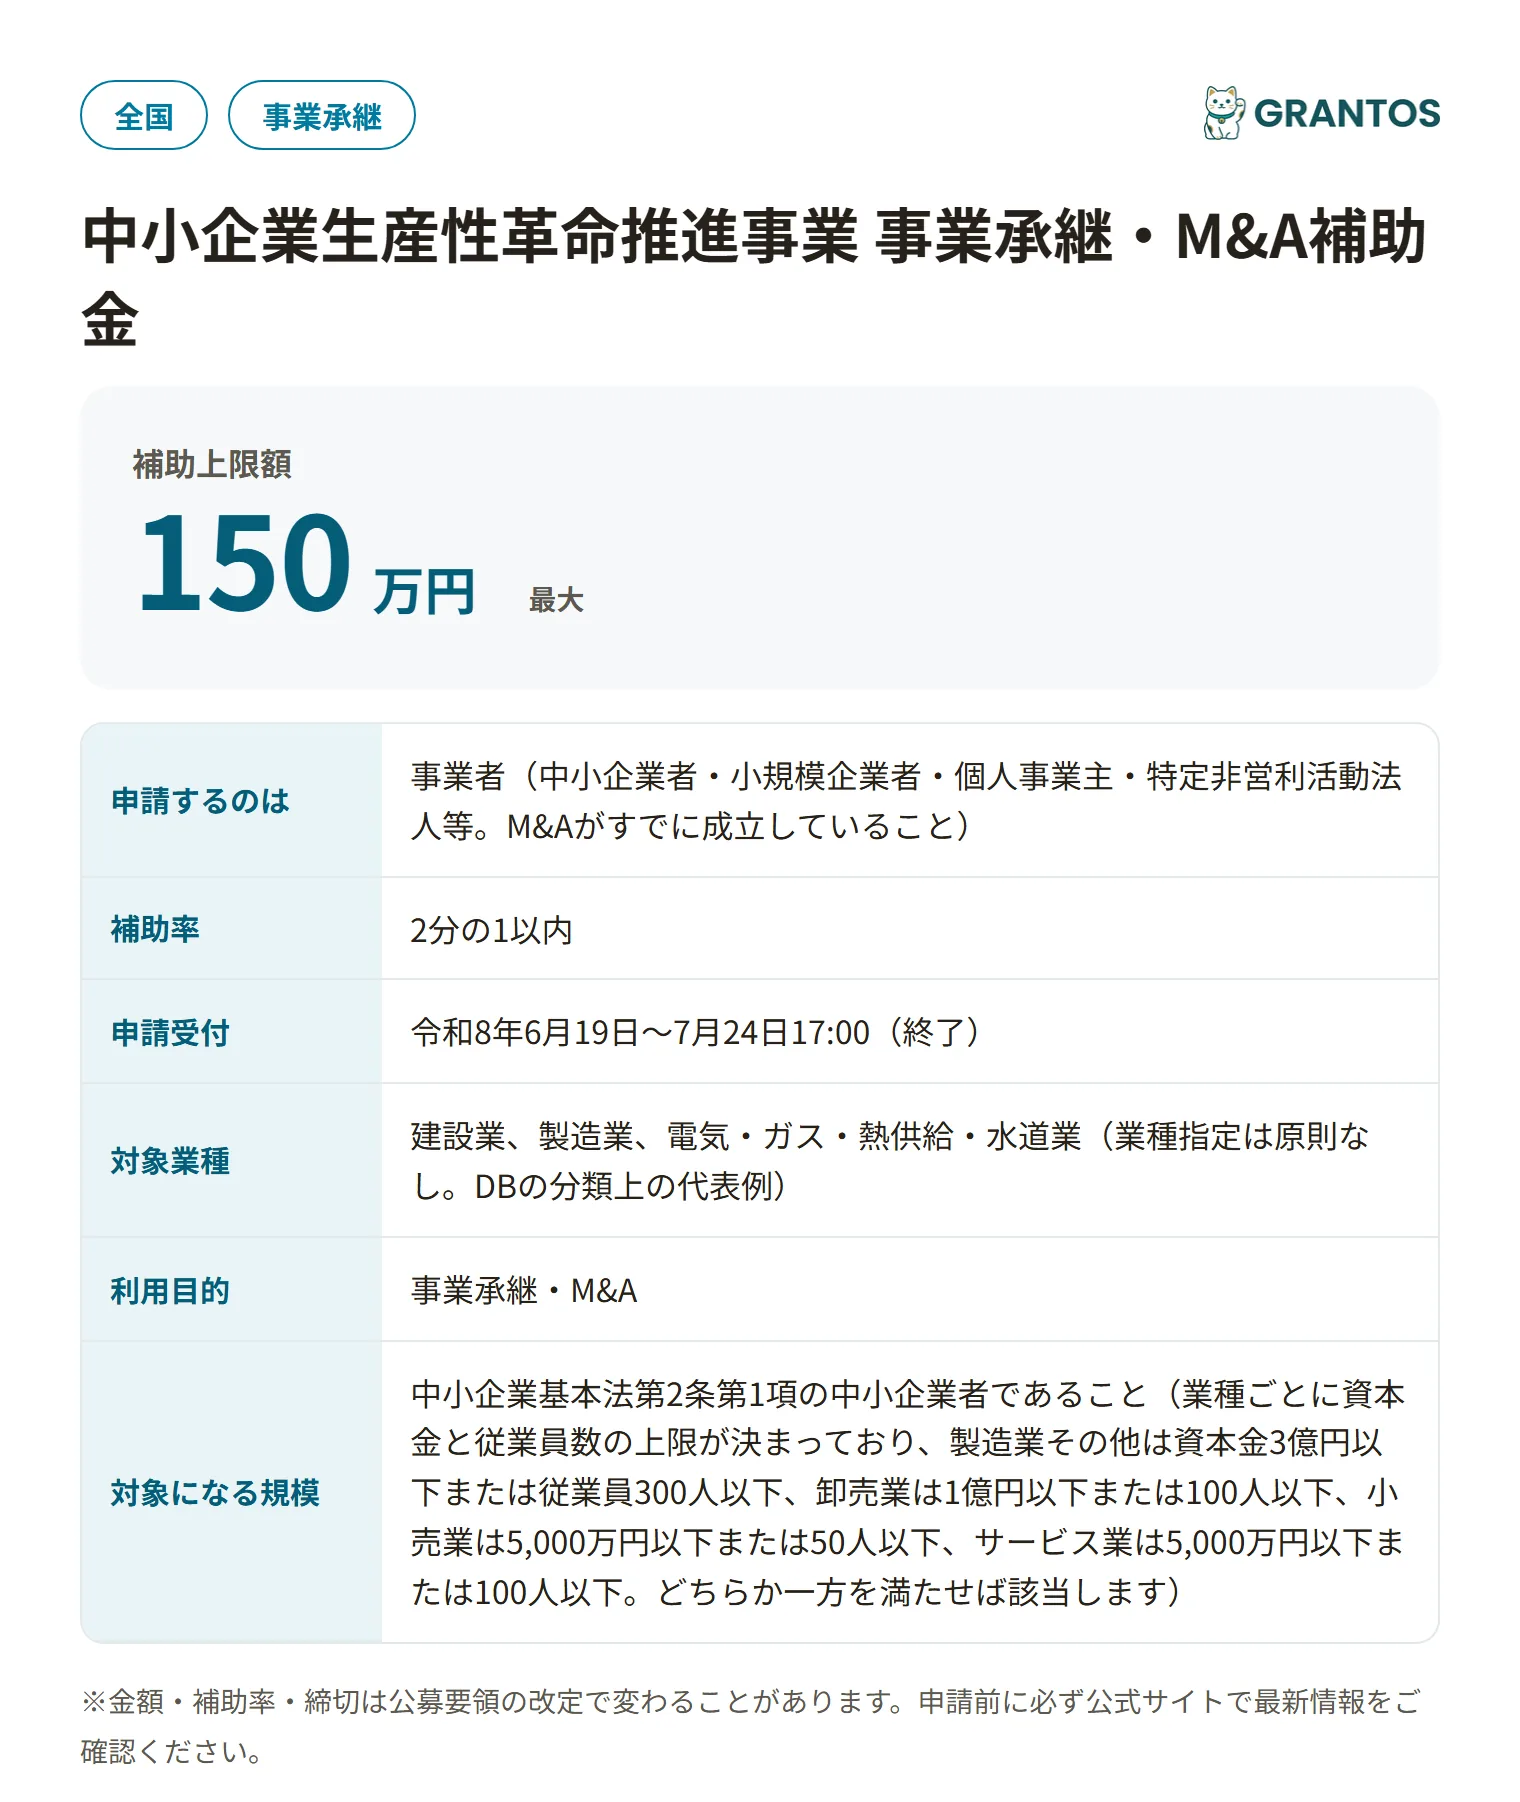
| 申請者 | 事業者(中小企業者・小規模企業者・個人事業主・特定非営利活動法人等。M&Aがすでに成立していること) |
| 制度名 | 中小企業生産性革命推進事業 事業承継・M&A補助金(15次公募)PMI推進枠(PMI専門家活用類型) |
| 対象業種 | 建設業、製造業、電気・ガス・熱供給・水道業(業種指定は原則なし。DBの分類上の代表例) |
| 利用目的 | 事業承継・M&A |
| 対象地域 | 全国 |
| 従業員数 | 中小企業基本法第2条第1項の中小企業者であること(業種ごとに資本金と従業員数の上限が決まっており、製造業その他は資本金3億円以下または従業員300人以下、卸売業は1億円以下または100人以下、小売業は5,000万円以下または50人以下、サービス業は5,000万円以下または100人以下。どちらか一方を満たせば該当します) |
| 補助上限額 | 150万円 |
| 補助率 | 2分の1以内 |
| 申請受付 | 令和8年6月19日〜7月24日17:00(終了) |
| 公式サイト | 事業承継・M&A補助金事務局「PMI推進枠 公募要領等ダウンロード」 |
対象になる専門家費用、ならない専門家費用
PMI専門家活用類型が対象とするのは「PMIを行うためのPMI専門家の活用に係る経費」です。
- 対象になる:M&A成立後、買収した会社との組織・業務・システム統合を支援するPMI専門家への報酬・コンサルティング費用
- 対象にならない:M&A成立前のデューデリジェンス(DD)費用(専門家活用枠の対象)
- 対象にならない:統合作業に伴う設備投資・システム導入費用そのもの(事業統合投資類型の対象)
「専門家に払う費用」なのか「モノ・システムに払う費用」なのかで、応募する類型が分かれます。
事業統合投資類型との使い分け
同じPMI推進枠のなかに、本記事の「PMI専門家活用類型」と、別記事で解説した「事業統合投資類型」があります。
| 類型 | 対象費用 | 補助上限額 |
|---|---|---|
| PMI専門家活用類型(本記事) | PMI専門家への報酬・コンサルティング費用 | 150万円 |
| 事業統合投資類型 | 設備投資・システム導入等の投資費用 | 800万円(賃上げ要件達成で1,000万円) |
統合作業の初期段階で専門家に相談したいなら専門家活用類型、実際に設備・システムへ投資する段階なら事業統合投資類型、と考えると整理しやすくなります。 両方が必要な場合は、それぞれ別に申請する形になります。
よくある質問
今からPMI専門家活用類型に申請できますか?
できません。15次公募の受付(令和8年6月19日〜7月24日17:00)はすでに終了しています。 次回公募の情報は事業承継・M&A補助金事務局の公式サイトで確認してください。
M&Aが成立していない段階でも申請できますか?
できません。PMI推進枠はM&Aがすでに成立していることが前提です。成立前の場合は専門家活用枠(買い手支援類型/売り手支援類型)が対象になります。
設備投資費用も一緒に申請できますか?
この類型では対象になりません。設備投資・システム導入費用は「事業統合投資類型」の対象です。専門家費用と設備投資費用の両方が発生する場合は、それぞれの類型で個別に申請します。