店舗の浸水、設備の流出、取引先が被災したことによる売上減少——令和2年7月豪雨は、九州から東北にかけて広い範囲の小規模事業者に爪痕を残しました。この被害からの再建を後押ししたのが、被災小規模事業者再建事業「持続化補助金令和2年7月豪雨型」です。
鹿児島県商工会連合会が窓口となったこの制度の2次受付は、2020年10月30日で終了しています。今から申請することはできませんが、直接被害と間接被害で補助上限額が変わる仕組みは、今後同種の災害支援枠が出たときの参考になります。
持続化補助金令和2年7月豪雨型(鹿児島県商工会連合会分・2次受付)の要点まとめ
| 項目 | 内容 |
|---|---|
| 申請者 | 事業者(小規模事業者等=小規模事業者及び一定要件を満たす特定非営利活動法人) |
| 制度名 | 令和2年度 被災小規模事業者再建事業「持続化補助金令和2年7月豪雨型」(鹿児島県商工会連合会分・2次受付締切) |
| 対象業種 | 全業種(小規模事業者の要件を満たすこと) |
| 利用目的 | 安全・防災(令和2年7月豪雨で被災した小規模事業者の事業再建) |
| 対象地域 | 山形県・長野県・岐阜県・島根県・福岡県・佐賀県・熊本県・大分県・鹿児島県の被災9県(鹿児島県は商工会地区に事業所のある事業者) |
| 従業員数 | 商業・サービス業(宿泊業・娯楽業除く)5人以下、宿泊業・娯楽業・製造業その他は20人以下 |
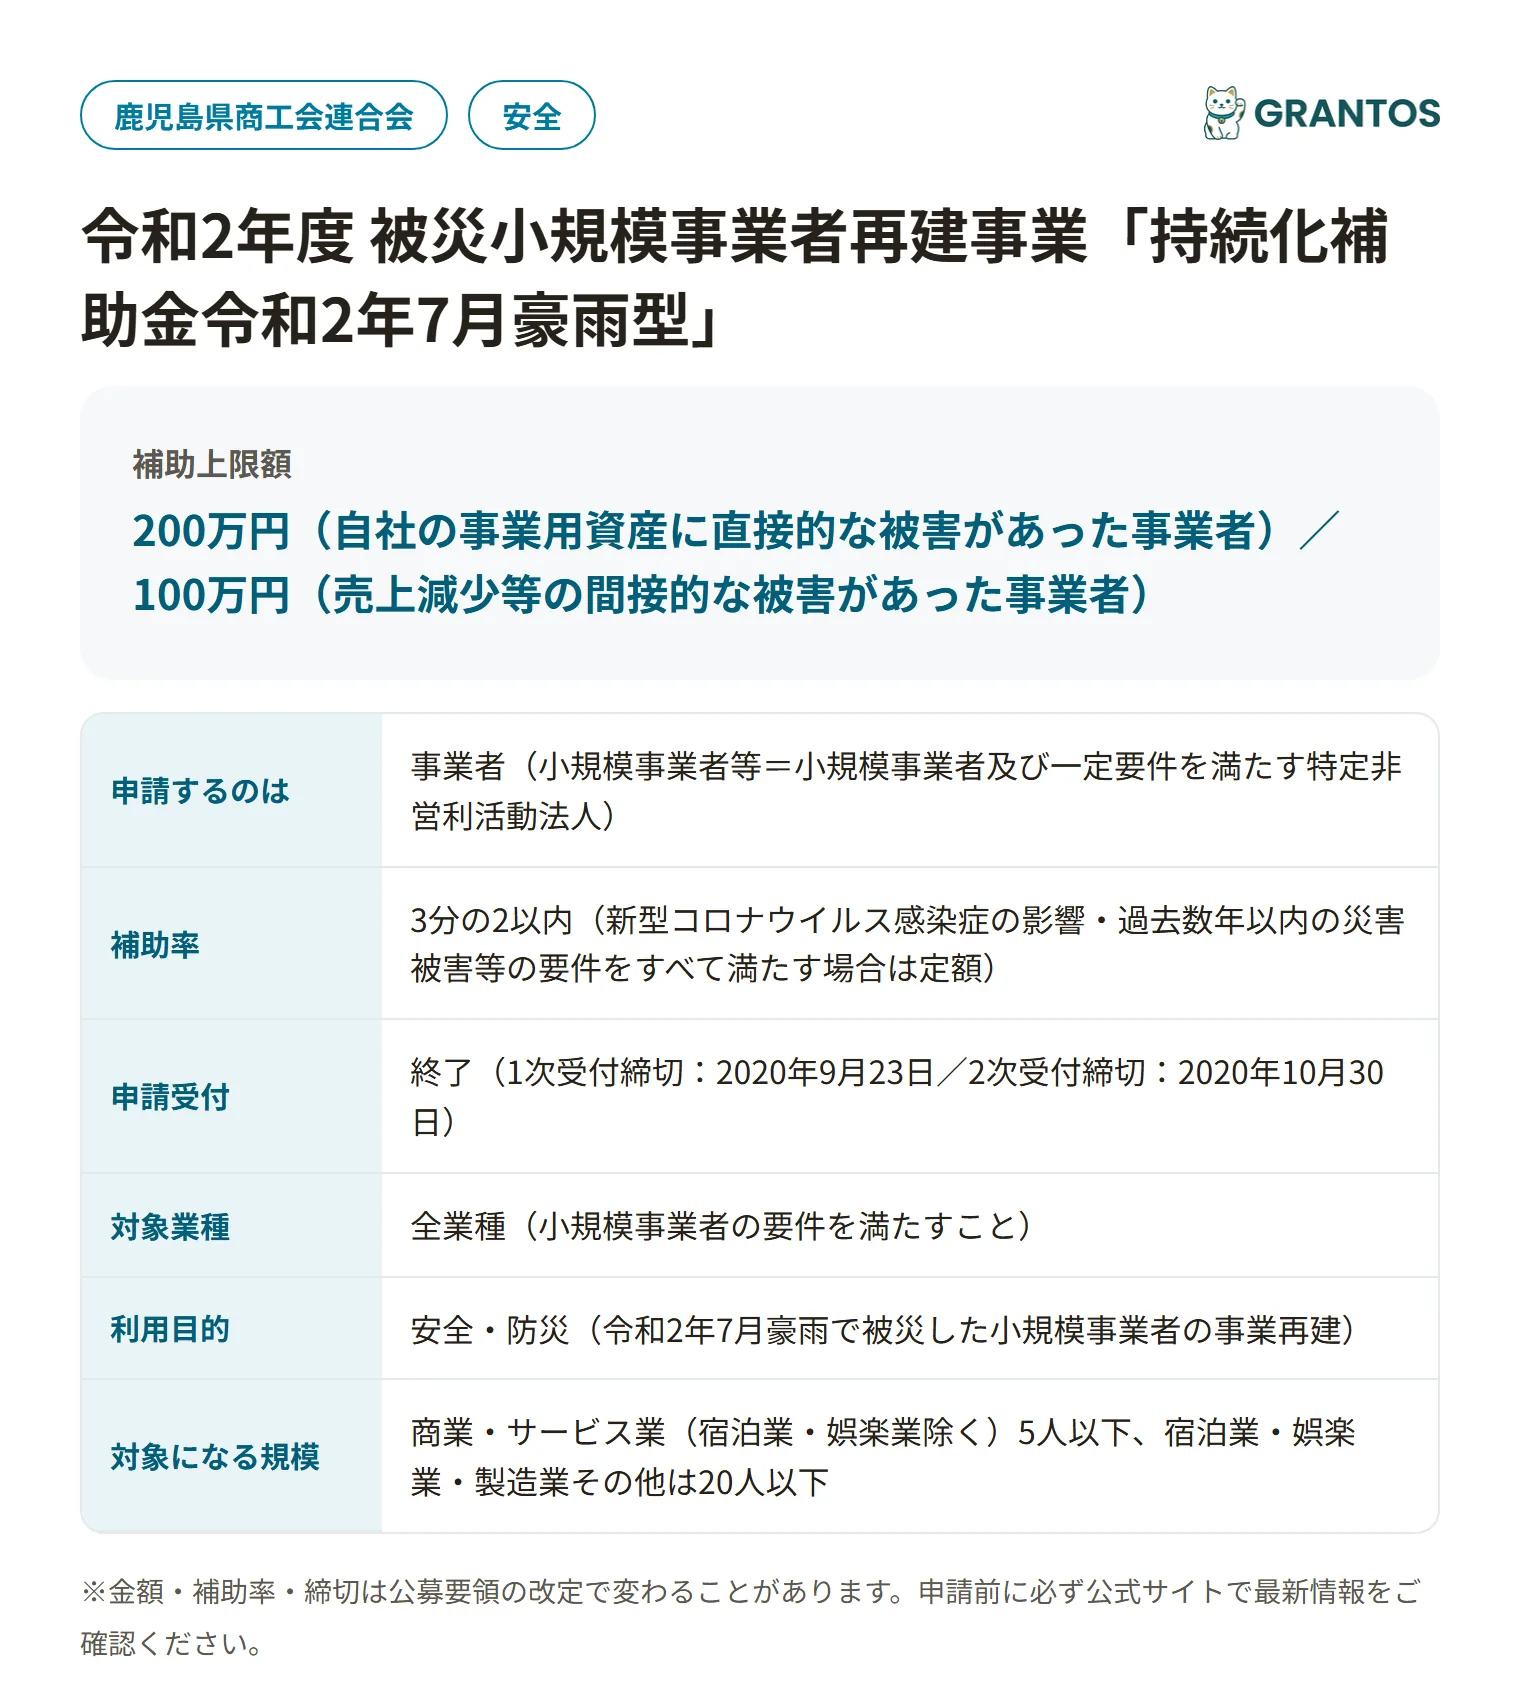
| 補助上限額 | 200万円(自社の事業用資産に直接的な被害があった事業者)/100万円(売上減少等の間接的な被害があった事業者) |
| 補助率 | 3分の2以内(新型コロナウイルス感染症の影響・過去数年以内の災害被害等の要件をすべて満たす場合は定額) |
| 申請受付 | 終了(1次受付締切:2020年9月23日/2次受付締切:2020年10月30日) |
| 公式サイト | 鹿児島県商工会連合会「持続化補助金令和2年7月豪雨型」 |
「直接被害」と「間接被害」で補助上限額が2倍違う
この補助金の補助上限額は、被害の種類によって明確に分かれていました。
- 200万円: 自社の事業用資産(店舗・工場・設備等)に損壊等の直接的な被害を受けた場合。罹災証明書等の公的証明が必要
- 100万円: 直接の物的被害はないが、令和2年7月豪雨に起因して売上が減少した場合(2020年7月・8月の任意の1か月の売上高が前年同期比10%以上減少)
「うちは浸水しなかったから対象外だろう」と自己判断せず、取引先の被災による売上減少も対象に含まれていた点を押さえておく必要があります。ただし在庫や棚卸資産の損害は「事業用資産の損壊等」には当たらない点は注意が必要でした。
補助率3分の2、条件を満たせば定額に
補助率は補助対象経費の3分の2以内が基本でした。ただし、次の要件をすべて満たす場合は定額(上限額まで満額)で支給される特例がありました。
- 新型コロナウイルス感染症の影響を受けた事業者
- 過去数年以内に発生した災害で被害を受けた事業者(事業用資産への被災が証明できる、または国等の復旧支援を活用した)
- 過去数年以内の災害以降、売上高が20%以上減少している復興途上の事業者
- 交付申請時点で、過去の災害復旧・復興に向けた事業活動の債務を抱えている事業者
- 令和2年7月豪雨により施設・設備が被災し、その復旧・復興を行おうとする事業者
対象になった経費、ならなかった経費
「経営計画」に基づく事業再建の取組であることが前提でした。対象になった経費の例は次のとおりです。
- 新商品等を陳列するための陳列棚・什器等の備品購入
- 店舗改装(陳列レイアウト改良、飲食店の店舗改修を含む)
- 事業再建の取組に必要となる機械等の導入
- 新規ネット販売・予約システム等の導入
- 死蔵の設備機器の廃棄・処分費用
交付決定通知書の受領前の発注は対象外という原則は、この令和2年7月豪雨型では特例で緩和されていました。令和2年7月3日以降の豪雨により被災した日以降に実施した事業であれば、交付決定前の経費も遡って対象になる扱いでした。
よくある質問
2次受付分の申請はもう出せませんか?
出せません。2次受付締切(2020年10月30日)をもって終了しています。この令和2年7月豪雨型は単年度の災害対応枠で、同じ枠組みでの再募集はありません。鹿児島県内で新たな自然災害の被害を受けた場合は、最新の災害支援枠が使えないか鹿児島県商工会連合会にご確認ください。
商工会議所地区の事業者も対象でしたか?
この記事で扱う窓口(鹿児島県商工会連合会)は商工会地区向けです。商工会議所が管轄する地区の事業者は、全国商工会議所連合会経由の別窓口での申請となっていました。
補助対象経費に消費税は含まれますか?
原則、消費税及び地方消費税相当額は補助対象経費から除外して算定する扱いでした(免税事業者・簡易課税事業者は税込で算定可能)。