補助金を受け取ったあとにも、事務手続きが続くケースがあります。東京都の「新人看護職員研修事業費補助事業」(令和6年度)は、そうした事後手続きの一つ、「仕入控除税額報告」という名称がjGrants上のこの回に付いています。制度そのものは令和7年度分と同じ新人看護職員研修事業費補助金ですが、この記事で扱うのは令和6年度分の回で、2026年3月31日で受付を終了しています。
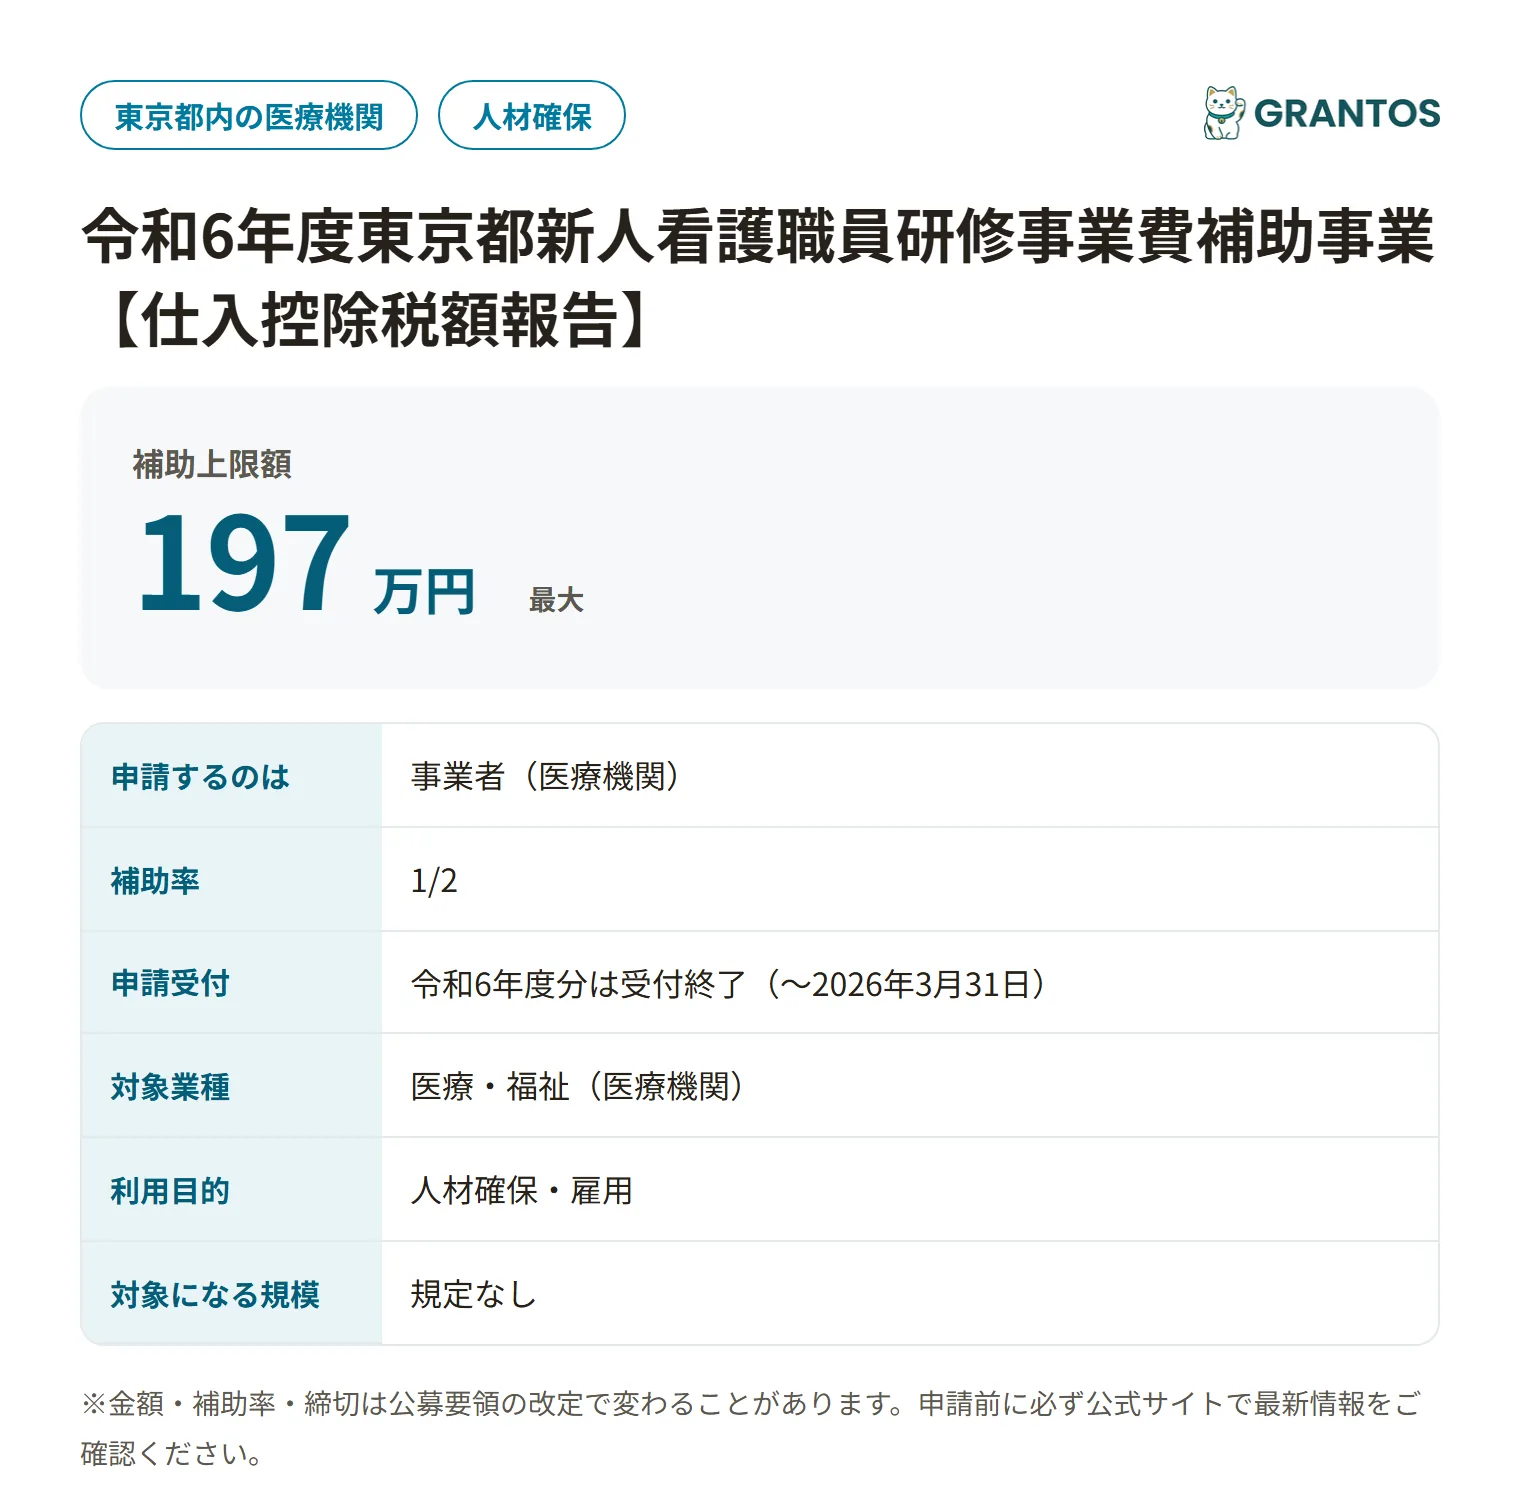
補助上限額は197万円、補助率は1/2で、令和7年度分と同水準です。仕入控除税額報告とは、補助金の対象経費に含まれる消費税のうち、事業者が仕入税額控除できる部分について、実績報告時に金額を精算する手続きを指すと考えられます。
新人看護職員研修事業費補助(令和6年度)の要点まとめ
| 項目 | 内容 |
|---|---|
| 申請者 | 事業者(医療機関) |
| 制度名 | 令和6年度東京都新人看護職員研修事業費補助事業【仕入控除税額報告】 |
| 対象業種 | 医療・福祉(医療機関) |
| 利用目的 | 人材確保・雇用 |
| 対象地域 | 東京都内の医療機関 |
| 従業員数 | 規定なし |
| 補助上限額 | 197万円 |
| 補助率 | 1/2 |
| 申請受付 | 令和6年度分は受付終了(〜2026年3月31日) |
| 公式サイト | https://www.hokeniryo.metro.tokyo.lg.jp/iryo/jigyo/hojo/shinjinkango |
何から始めるか
この記事は令和6年度分の回を扱っています。 令和7年度分の公募も別途実施されており、対象経費や締切が異なる可能性があります。既に令和6年度分の補助金交付を受けた医療機関で、仕入控除税額報告の手続きがこれから必要な場合は、東京都保健医療局の案内にもとづいて手続きを進めてください。これから新規に申請を検討する医療機関は、令和6年度分ではなく最新年度の募集案内を確認する必要があります。
自分の会社は対象になる?
対象は東京都内の医療機関です。令和6年度分の補助金交付を受けた医療機関のうち、仕入控除税額報告の対象になる事業者が、この回の主な対象と考えられます。新規に補助金を申請したい場合は、この令和6年度分の回ではなく、直近の年度の募集案内を確認してください(令和7年度分は別記事で解説しています)。
いくら戻るか計算する
補助上限額197万円、補助率1/2という条件は令和7年度分と同水準です。仕入控除税額報告は、交付を受けた補助金にかかる消費税の精算手続きであるため、新たに補助額を計算するものではなく、既に交付された補助金の実績報告に付随する事務手続きと考えられます。詳細な手続き内容は東京都保健医療局にご確認ください。
つまずきやすい順番の話
補助金は「交付を受けたら終わり」ではなく、実績報告や税務上の精算手続きが後から必要になるケースがあります。仕入控除税額報告もその一つと考えられ、対象の医療機関がこの手続きを見落とすと、後日の返還や訂正が必要になる可能性があります。補助金の交付を受けた年度の案内は、実績報告の期限まで保管しておくことをおすすめします。
次回公募に向けて準備しておきたいこと
- 令和6年度分の交付を受けた場合は、仕入控除税額報告の手続き期限の確認
- 新規に申請したい場合は、最新年度(令和7年度分等)の募集案内の確認
- 東京都保健医療局への問い合わせ(手続き内容が不明な場合)
よくある質問
今から申請できますか?
令和6年度分の受付は2026年3月31日で終了しています。新規に申請したい場合は、令和7年度分など最新年度の募集案内をご確認ください。
「仕入控除税額報告」とは何ですか?
補助金の対象経費に含まれる消費税のうち、事業者が仕入税額控除できる部分を実績報告時に精算する手続きと考えられます。詳細は東京都保健医療局の交付要綱・実績報告様式でご確認ください。
令和7年度分とは何が違いますか?
補助上限額(197万円)・補助率(1/2)は同水準ですが、対象となる年度と手続きのタイミングが異なります。令和7年度分については別記事で解説しています。